Как вести семейный бюджет: с чего начать и как не бросить на третьей неделе
Таблицу заводили почти все. Красивую, с категориями, иногда даже с формулами. Продержалась она две недели, потом пару дней вы вносили траты задним числом по памяти, а на третьей неделе тихо закрыли и больше не открывали.
Это настолько типовой сценарий, что по нему можно сверять часы, и дело тут совсем не в дисциплине. Дело в том, что почти все начинают вести бюджет неправильным способом и ставят себе задачу, которую невозможно выдержать.
Почему бюджет бросают на третьей неделе
У меня самой есть показательная история, правда про детский трекер привычек. Мы с сыном садились, обсуждали каждый пункт, объясняли, зачем это нужно, он был согласен. Хватило трекера ровно на два дня. И когда я потом разобрала, почему так вышло, ошибки оказались ровно те же, что люди допускают с семейным бюджетом.
- 📋 Слишком подробно на старте. Двадцать категорий, подкатегории, разделение на наличные и карту. Заполнять это дольше, чем зарабатывать, поэтому через неделю рука перестаёт тянуться.
- 🎯 Задача поставлена как контроль. Когда бюджет ощущается проверкой самой себя, каждое открытие таблицы это маленькое обвинение, и психика быстро находит причины туда не заходить.
- ⏰ Вносить надо было вечером, а вечером нет сил. Любой способ учёта, который требует отдельного усилия в конце дня, проигрывает усталости.
- 🚫 Сразу вводятся запреты. Человек одновременно начинает записывать траты и себя ограничивать, получает двойную нагрузку и бросает обе задачи разом.
- 🙈 Первый же пропуск обнуляет всё. Не записывали три дня, восстанавливать стало стыдно, и проще начать с нового месяца. Новый месяц не наступает.
С чего начать: неделя наблюдения
Первый шаг вообще без таблиц и без лимитов. Неделю просто записывайте, что потратили, любым способом: в заметки, в банковское приложение, голосом себе в мессенджер. Без запретов, без оценок, без попыток себя исправить.
Задача этой недели только в том, чтобы увидеть реальную картину вместо той, которая живёт в голове. Почти у всех после первой недели наступает один и тот же момент удивления, потому что расхождение между представлением и фактом обычно тысяч в двадцать.
Четыре способа вести бюджет
Правильного способа нет, есть тот, который вы не бросите. Выбирать стоит по тому, как вы вообще устроены.
Категории и лимиты: как собрать свои
Универсального списка категорий не существует, и в этом главная ошибка готовых шаблонов. У кого-то есть дети и отдельная строка на кружки, у кого-то родители, которым помогают, у кого-то лечение, которое съедает половину. Чужой набор категорий не описывает вашу жизнь.
Рабочий способ собрать свой: после недели наблюдения посмотрите на список трат и сгруппируйте их так, как вам самой понятно. Обычно получается от шести до десяти категорий, и этого достаточно. Больше пятнадцати уже не ведётся.
Дальше по каждой категории проставляется та сумма, которая реально получилась за неделю наблюдения, умноженная на четыре, и желаемые цифры сюда писать бесполезно. Это ваша честная отправная точка, и уже от неё можно двигаться.
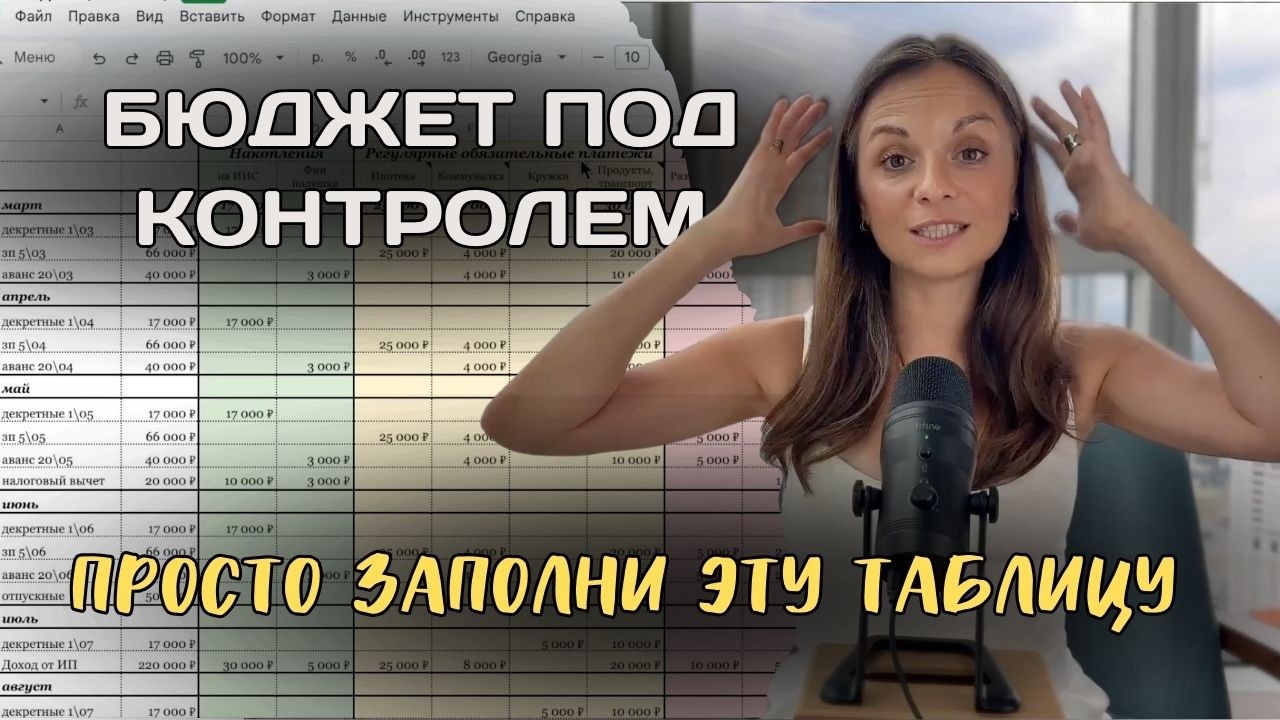
Как выглядит собранная таблица с категориями и лимитами и что в неё заносить каждый месяц, показываю на экране:
Правило 50/30/20 и когда оно врёт
Популярная формула, которую предложила Элизабет Уоррен в книге «All Your Worth»: половина дохода на обязательное, тридцать процентов на желания, двадцать на накопления и досрочное гашение долгов.
Как ориентир это неплохо, и особенно полезно для проверки: если обязательные расходы у вас съедают семьдесят процентов дохода, то никакая оптимизация мелочей ситуацию не изменит, и работать надо с крупными статьями или с доходом.
А врёт она в двух ситуациях. Первая: при небольшом доходе обязательные расходы физически занимают больше половины, и требовать от себя укладываться в 50% просто жестоко. Вторая: при высокой кредитной нагрузке двадцати процентов на гашение мало, и пропорция перекраивается в пользу долгов, пока они не закроются.
Строка, без которой бюджет разваливается
Почти все составляют бюджет из регулярных расходов и забывают про то, что случается раз в квартал: страховка, шины, зубной, подарки, школьные сборы, сломавшаяся техника.
Дальше происходит предсказуемое. Месяц, в котором ничего такого не случилось, выглядит успешным, а месяц с двумя такими событиями выглядит провалом, хотя ничего экстраординарного в нём нет. Человек решает, что не справляется, и бросает.
Лечится это отдельной строкой в бюджете, куда каждый месяц откладывается фиксированная сумма на нерегулярное. Посчитать её просто: вспомните такие траты за прошлый год, сложите и поделите на двенадцать. Это отдельные деньги, и с финансовой подушкой их смешивать не надо, про разницу между ними подробно написано в статье про подушку безопасности.
Сложнее, когда нерегулярны и сами доходы: фриланс, самозанятость, премии, сезонная выручка. Тогда бюджет строится от другого, от системы личной зарплаты: вы платите себе фиксированную сумму в месяц, а всё, что пришло сверх неё, оседает на отдельном счёте, и уже оттуда распределяется спокойным решением в конце месяца.
Где в бюджете обычно прячутся деньги
После первого месяца ведения почти у всех обнаруживаются одни и те же места утечки.
- 🔁 Подписки, о которых забыли. Сервисы, пробные периоды, превратившиеся в платные, два онлайн-кинотеатра вместо одного. Проверяются за десять минут в списке автоплатежей.
- 🛒 Мелкие покупки на маркетплейсах. По отдельности незаметны, в сумме за месяц дают цифру, которую люди обычно отказываются признавать своей.
- ☕ Ежедневные ритуалы. Кофе с собой, доставка обеда, такси вместо метро. Отказываться от них целиком не нужно, достаточно увидеть годовую сумму и решить осознанно.
- 💸 Кэшбэк-иллюзия. Покупки ради процента возврата, которым потом никто не пользуется. Самый обидный вид трат, потому что человек искренне считает, что экономит.
- 🏦 Платные опции банка. Обслуживание карт, страховки, подписки банка, оформленные когда-то и продлевающиеся молча.
Как удержаться дольше месяца
Вечернее заполнение проигрывает усталости почти всегда. Записали прямо у кассы или надиктовали по дороге, и вечером делать уже нечего.
Восстанавливать пробел по памяти мучительно, и именно на этом люди бросают. Пустые дни в таблице ничего не портят, зато брошенная таблица портит всё.
Если деньги уходят на маркетплейсе, уберите оттуда сохранённую карту и приложение с первого экрана. Пара лишних действий перед оплатой снижает количество импульсивных покупок сильнее любых обещаний себе.
Открыли, посмотрели по категориям, отметили, что удивило, поправили один лимит. Именно этот получасовой ритуал превращает записи в инструмент, потому что без него вы просто копите цифры и не принимаете по ним решений.
Бюджет ради контроля надоедает за месяц. Бюджет ради конкретной понятной вещи, поездки, закрытия кредитки, подушки на три месяца, держится годами, потому что видно, ради чего всё это.
Если в семье ведёте только вы
Частая ситуация: таблица есть у одного человека, второй в неё не смотрит. Начинать втягивать партнёра требованиями бесполезно, и как это делать иначе, разобрано отдельно в статье про деньги и партнёра.
Пока же имеет смысл просто вести бюджет для себя. Через два-три месяца появляются первые заметные результаты, и вот они втягивают вторую сторону гораздо лучше любых разговоров.
Кстати, а вы помните, сколько у вас ушло на продукты в прошлом месяце? Если цифра не всплыла сразу, это и есть ответ на вопрос, нужен ли вам учёт.