Финансовая подушка безопасности: сколько копить и как накопить с любого дохода
Если каждый раз, когда получается что-то отложить, эти деньги через месяц уходят на срочное, и вы снова на нуле, значит подушки у вас пока нет. Есть только пауза перед следующим кредитом.
Финансовая подушка безопасности это резерв, который позволяет семье прожить несколько месяцев при потере дохода, не залезая в кредиты. По моему опыту, это первая защита от новых долгов и единственная страховка семейного бюджета, которая действительно срабатывает в кризис.
Почему без подушки гашение долгов срывается
Стартовую подушку в 30-100 тысяч рублей нужно собрать до того, как начинать гасить кредиты досрочно, потому что без неё любой непредвиденный расход, от сломанной стиральной машины до лечения зуба, отправляет вас обратно в кредит. Вы гасите один долг и параллельно набираете новый.
Кажется логичным сначала быстро закрыть кредиты и только потом копить, и на бумаге это действительно выгоднее. Но на практике такая схема почти всегда проваливается на первом же форс-мажоре, а вместе с ней разрушается и вера в то, что из долгов вообще можно выбраться.
Четыре уровня подушки безопасности
Подушка складывается из нескольких уровней, к которым семья двигается по очереди, и у каждого уровня своя задача и свой размер. Считать удобнее от обязательных расходов, а не от дохода, потому что при потере работы тратить вы будете именно их: жильё, еда, платежи по кредитам, дети, дорога.
Где хранить подушку
Главный принцип: деньги должны быть доступны за один-два дня и при этом защищены от инфляции. Слишком доступные средства на обычной дебетовой карте тратятся импульсивно, а слишком недоступные, вроде наличных дома или долгосрочных инвестиций, не работают ровно в тот момент, когда нужны.
- 🏦 Накопительный счёт в банке: основной инструмент. Пополнение и снятие в любой момент без потери процентов, идеально подходит для первых двух уровней.
- 💼 Краткосрочный вклад до трёх месяцев: для шестого уровня и выше. Ставка обычно выше, чем по накопительному счёту, но деньги блокируются на срок.
- 💵 Валютная часть: 10-30% подушки в наличных долларах или юанях как страховка от резких колебаний рубля. Как основной инструмент валюта для подушки не годится.
Когда подушку можно трогать
У подушки должны быть чёткие правила, иначе она уйдёт на отпуск через два месяца после того, как соберётся.
Можно: потеря работы или дохода, болезнь, из-за которой вы не работаете, срочный переезд, ремонт, без которого нельзя жить, например если прорвало трубу.
Нельзя: отпуск, техника, подарки, распродажа, «очень хочется» и «потом верну». Если правило записано заранее, в момент соблазна спорить с собой уже не придётся.
Как начать копить, когда денег «нет»
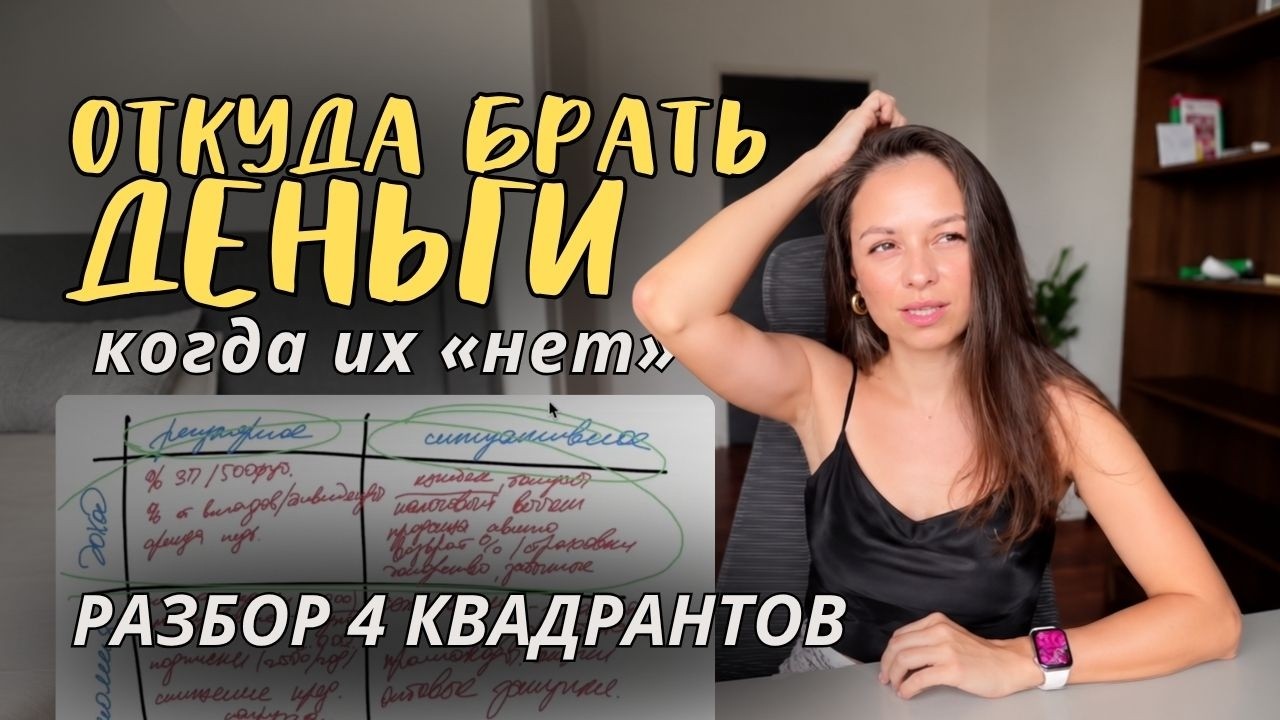
Самая частая история звучит так: «я бы копила, но откуда брать деньги, когда их и на жизнь не хватает». В моей практике почти всегда дело оказывается в восприятии, потому что деньги на первую тысячу находятся у всех, кто честно посмотрел на свои расходы. Дальше пять шагов, с которых начинают мои клиентки.
Ровно тысяча в первый месяц, даже если можете больше. Проценты от дохода и «сколько получится» на старте не работают, потому что задача первого месяца совсем в другом: чтобы мозг запомнил, что отложить и не потратить у вас получается.
В день зачисления зарплаты фиксированная сумма автоматически уходит на накопительный счёт, до всех остальных трат. Это принцип «заплати сначала себе», и работает он потому, что из остатков в конце месяца накопить невозможно: остатков попросту не бывает.
Второй месяц 1500 рублей, третий 2000, четвёртый 2500. К концу года вы будете откладывать шесть-семь тысяч в месяц, и это уже не будет ощущаться как жертва, потому что мозг постепенно адаптировался к новому уровню трат.
Проведите ревизию расходов за прошлый месяц. По моим кейсам в клубе, у большинства семей заметная часть дохода уходит на невидимые статьи: забытые подписки, спонтанные онлайн-покупки, покупки ради кэшбэка, который потом никто не тратит. Эти деньги, направленные в подушку, ускоряют накопления сильнее, чем любая экономия на еде.
Подушка лежит на отдельном счёте с отдельным названием, и смешивать её с деньгами на текущие расходы, отпуск или новый телефон нельзя. Психологический эффект от разделения даёт неплохую защиту от импульсивных трат, потому что залезть в счёт с именем «подушка» сложнее, чем в общую кучу.
Психологические барьеры к накоплениям
Посчитать подушку может любая семья с любым доходом, и всё же большинство не копит. Останавливают четыре убеждения, которые я слышу чаще всего.
«Копить бессмысленно, инфляция всё съест». Это правда лишь отчасти: ставки по накопительным счетам обычно держатся выше инфляции, так что деньги медленно растут. Но главная задача подушки вообще в другом, она защищает от кредитов и окупается первым же займом, который вы не взяли.
«Отложу с большой зарплаты, премии или продажи». Классическая ловушка мышления. Крупные разовые поступления почти всегда уходят на «давно хотелось», и копится в итоге только то, что откладывается регулярно небольшими суммами.
«Отложить на себя, когда детям нужны кроссовки». Это барьер мам, и звучит он как забота, поэтому заметить его труднее всего. Подушка это тоже про детей: если у семьи есть три месяца запаса, то при потере работы им не придётся объяснять, почему теперь всё по-другому. Кстати, мамы, которые начали копить, чаще всего говорят, что впервые перестали чувствовать вину за покупки себе, потому что появилась понятная граница между деньгами «на себя» и деньгами «на чёрный день».
«Мне уже поздно, у меня долги, у меня маленький доход». Все три установки блокируют старт одинаково успешно. При этом из моих клиенток самые активные накопительницы это женщины 45+ с долгами и небольшим доходом, потому что для них цена ошибки очевидна, а мотивация от этого только выше.
А чего боитесь вы, когда думаете про следующий месяц, и сколько денег на счёте нужно, чтобы этот страх отпустил хотя бы наполовину?